海外旅行でデビットカードを使う注意点と手数料の仕組み
この記事の要点
- 海外事務手数料は一般的に1.6%から3.5%程度が為替レートに加算される
- ホテルのデポジット決済は即座に口座から引き落とされ返金に日数を要する
- 現地ATMでの出金時は「Checking」を選択し現地通貨払いで決済する
海外旅行でデビットカードを利用すると、利用金額が即座に銀行口座から引き落とされるため使いすぎを防ぎやすく、現地の提携ATMから現地通貨を引き出せます。一方で、カード発行会社所定の海外事務手数料(一般的に1.6%から3.5%程度)が為替レートに加算される点や、ホテルなどのデポジット(保証金)決済で一時的に資金が拘束される点には注意が必要です。
近年はキャッシュレス決済が急速に普及し、北米や欧州だけでなく、各国の観光地や日常的な店舗でもカード決済が標準となっています。クレジットカードをあまり増やしたくない方や、口座残高の範囲内で支出を管理したい旅行者にとって、デビットカードは実用的な選択肢です。この記事では、デビットカードの基本的な仕組みから手数料の計算、現地での使い方、知っておくべき失敗パターンまでを整理して説明します。
海外旅行でデビットカードを使うメリット
口座残高の範囲で管理でき使いすぎを防げる
デビットカードの最大の特性は、決済が行われた瞬間に紐づく銀行口座から代金が引き落とされる点です。後払い方式のクレジットカードとは異なり、口座にある資金額以上の決済は原則として成立しません。海外滞在中は旅程の解放感から出費がかさみやすいものですが、デビットカードであれば常にリアルタイムの口座残高と向き合いながら計画的に旅行予算を管理できます。
現地ATMから必要な分だけ現地通貨を引き出せる
Visaの「PLUS」やMastercardの「Cirrus」といった国際決済ネットワークと提携しているデビットカードであれば、現地の対応ATMに暗証番号を入力するだけで、日本の口座残高から現地通貨を現金として引き出せます。空港の両替所でまとまった日本円を一度に両替して大金を持ち歩くリスクを避け、必要なタイミングで必要な金額だけを調達できるため、防犯上のメリットも大きいです。
不正利用時の補償とアプリによる利用制限
多くの銀行が発行するデビットカードには、第三者による不正利用に対する補償制度が付帯しています。また、スマートフォンのバンキングアプリから利用限度額を1日単位・1回単位で細かく設定したり、一時的に海外利用やネットショッピングの機能を停止したりできるカードも増えています。万が一の盗難や紛失時にも、自身の手元ですぐに利用をストップできるため安心感があります。
海外利用時に発生する手数料の仕組みと計算例
海外でデビットカードを使う場合、国内利用とは異なる手数料が発生します。コスト構造を把握しておくことで、思わぬ手数料負担を抑えることができます。
ショッピング決済時の海外事務手数料
海外の店舗やWebサイトで外貨決済を行う場合、VisaやMastercardなどの国際ブランドが提示する基準為替レートに、各発行銀行が設定した「海外事務手数料」が上乗せされます。この手数料率は銀行によって異なり、おおよそ1.6%から3.5%程度の範囲で設定されています。
例えば、1ドル=150円の相場環境において、米国の店舗で100ドルの買い物をしたと仮定します。海外事務手数料が3.0%に設定されているデビットカードを使用した場合、計算は次のようになります。
- 商品代金:100ドル × 150円 = 15,000円
- 海外事務手数料:15,000円 × 3.0% = 450円
- 合計引き落とし額:15,450円
外貨預金口座から直接引き落とせる多通貨対応のデビットカードを除き、円預金口座から即時決済されるカードでは、この事務手数料が加算されることを前提に予算を組み立てる必要があります。
現地ATMでの出金手数料
現地の提携ATMを利用して現金を引き出す際には、主に2つの手数料が関係します。1つは日本の発行銀行側で定められている「海外ATM出金手数料」で、1回あたり110円から220円程度、あるいは出金金額の数パーセントが請求されるケースがあります。もう1つは「現地ATMの設置事業者が独自に設定する利用手数料」で、これは利用する銀行やATM機種によって異なり、画面上に手数料額(おおよそ数米ドルから十数米ドル程度)が表示されて承諾を求められます。
少額の引き出しを何度も繰り返すと、その都度これらの固定手数料が差し引かれるため、両替コストが割高になります。必要な滞在費をある程度まとめて出金することが費用を抑えるポイントです。
日本の手しごとを世界へ残す「ジャパンタウン」構想を公開しています。読んで感じたことを聞かせてください。
ジャパンタウン構想を読む →現地での使い方とATM出金の手順
店舗でのショッピング決済手順
店舗での支払いは国内とほぼ同じ流れで行えます。
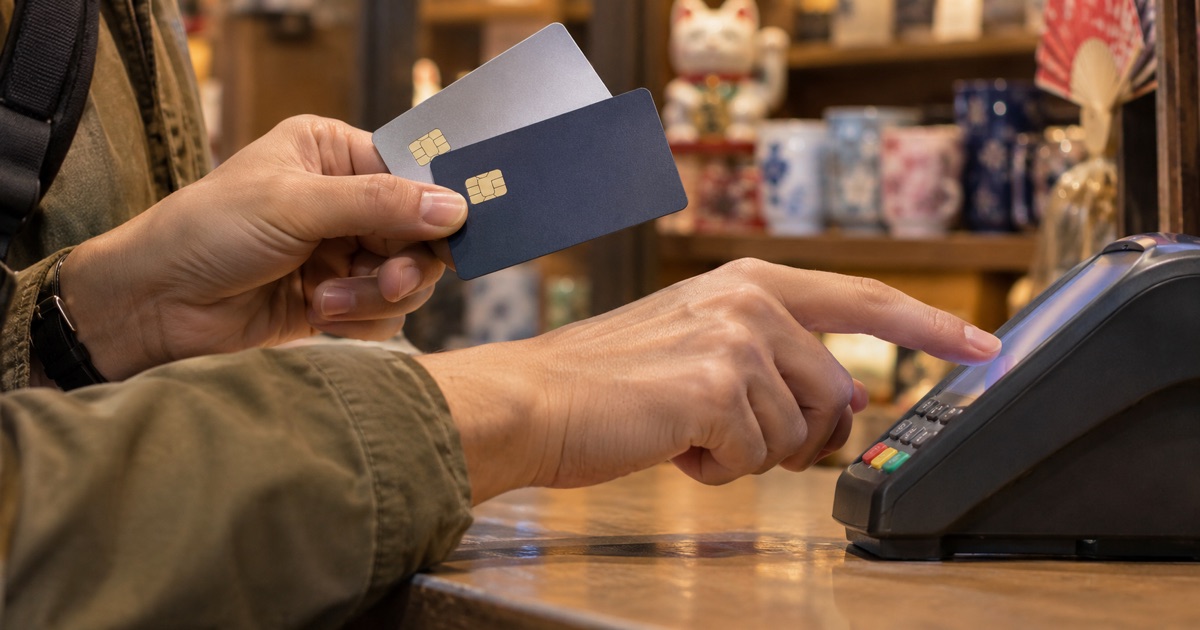
- 会計時にレジでカードを提示します。タッチ決済(非接触通信)マークがある端末であれば、カードを端末にかざすだけで完了します。
- 端末への差し込みを求められた場合は、ICチップが付いている側を先にして挿入します。
- 4桁の暗証番号(PIN)を入力し、緑色の確定ボタン(ENTER)を押します。金額によってはサインを求められる場合もあります。
- 決済が完了したらカードとレシートを受け取ります。バンキングアプリの通知で引き落とし金額をその場で確認する習慣をつけておくと、万が一の過剰請求にも早期に気づけます。
なお、端末画面に「現地通貨で支払うか、日本円で支払うか(DCC:動的通貨換算)」の選択肢が表示された場合は、「現地通貨(現地国の通貨単位)」を選択するのが原則です。日本円払いを選択すると、店舗側の決済管理会社が設定した割高な為替レートが適用され、支払い総額が高くなる傾向があります。
現地ATMでの現金引き出し手順
提携ネットワークのロゴ(PLUSやCirrusなど)が掲示されているATMを探して操作します。
- ATMにカードを挿入し、言語選択画面で「English」を選択します。
- 「Enter PIN」と表示されたら、4桁の暗証番号を入力します(背後から手元が見えないよう覆いながら入力してください)。
- 取引メニューから「Cash Withdrawal(現金引き出し)」を選択します。
- 口座タイプの選択画面が表示されたら、「Checking(当座預金)」または「Savings(普通預金)」を選択します。日本の普通預金口座に紐づくカードの場合、多くは「Checking」を選択することで出金に進めますが、非対応の場合は「Savings」を試します。
- 希望する引き出し金額を選択するか、数値を直接入力します。
- 手数料や為替レートの確認画面が表示されたら内容を確認し、問題がなければ承認ボタンを押します。
- 現金、カード、レシートの順で機体から排出されます。海外のATMは一定時間取り出さないと機内に回収される仕組みになっているものが多いため、速やかに受け取ってください。
知っておくべき注意点と失敗事例
デビットカードは利便性が高い一方で、クレジットカードとは異なる仕様によるトラブルが起きやすい場面があります。
ホテルやレンタカーのデポジットによる資金拘束
海外の宿泊施設やレンタカー会社では、チェックイン時に利用者の身元確認と追加費用の担保を目的として「デポジット(保証金)」を確保する運用が一般的です。クレジットカードであれば利用枠の一時的な仮押さえで済みますが、デビットカードで決済を通すと、保証金相当額(宿泊費の1〜2倍程度)が口座から実際に即時引き落とされます。
退室や車両返却後に利用実績がなければ返金処理が行われますが、銀行の国際データ処理の都合上、口座残高に戻るまでに数日から長ければ1か月程度の日数を要するケースがあります。その間、口座の利用可能残高が圧迫され、滞在中の日常的な支払いが残高不足で弾かれてしまうというトラブルが起こり得ます。デポジットの支払いにはクレジットカードを使い、日常の街歩きや飲食の決済にデビットカードを使い分けるのが堅実な運用方法です。
オフライン決済や高速道路料金所での利用不可
デビットカードは決済時に通信を行い、口座残高を即時照会するシステムで動作しています。そのため、航空機の機内販売や通信回線のない移動販売、一部の高速道路の自動料金所など、オフライン処理を前提とした端末では決済エラーとなり利用できないケースがあります。
暗証番号相違によるカードロックと残高確認
海外のATMで暗証番号を連続して間違えると、防犯機能が作動してカードが機械に回収されたり、利用停止ロックがかかったりします。暗証番号のロック解除や再発行は現地の窓口では対応できず、日本国内の銀行へ手続きを依頼する必要があるため、旅行中の復旧は困難になります。出発前に必ず正確な暗証番号を確認しておきましょう。
安全な渡航に向けた事前準備
トラブルを防ぎ、快適にカードを利用するための準備は出発前に行っておきます。
- 限度額の設定:海外利用時のショッピング限度額やATM出金限度額を、旅行予算に合わせて適切な金額(例:1日あたり5万円から10万円程度)に設定しておきます。
- 予備カードの用意:カードの磁気不良や機械への吸い込み、盗難・紛失に備え、ブランドが異なるカード(VisaとMastercardなど)を最低2枚用意し、分散して携行します。
- 緊急連絡先のメモ:カード紛失時に海外から発信できる銀行のトールフリー番号やコレクトコール番号を、スマートフォン以外の紙の控えにも書き残しておきます。
世界各地の都市には、古くから移住した日系人や現地住民によって育まれてきた日本町が存在します。北米のサンフランシスコやロサンゼルスにある歴史あるジャパンタウン、あるいは各国の日本人街などでは、日本の調味料や食材、手しごとの工芸品が並ぶ商店が地域に溶け込んでいます。こうした街角の歴史あるベーカリーや個人商店を訪れる際にも、現代では国際ブランドのカード決済が広く導入されており、デビットカード1枚で手軽に日本の味や文化に触れる買い物が楽しめます。なお、「世界の日本町ノート」を運営する無限開拓株式会社のジャパンタウン構想では、世界各地に根づく日本町の歴史や暮らしの記録を通じて、日本文化がどのように現地社会と調和してきたかを見つめる読みものをお届けしています。
デビットカードの特性と手数料の仕組みを正しく理解し、予備の現金や他ブランドのカードと適切に組み合わせることで、無用なトラブルを避けながら安全で快適な旅を実現してください。
よくある質問
- Q. 海外のATMでデビットカードを使う際、口座種別は何を選べばよいですか?
- A. ATM画面に口座タイプの選択肢が表示された場合は、原則として「Checking(当座預金)」を選択します。日本の普通預金口座であっても国際提携ネットワーク経由ではCheckingとして処理されるケースが多いためです。エラーが出る場合は「Savings(普通預金)」を選択してください。
- Q. 海外の店舗で支払い時に日本円か現地通貨か選べる場合はどちらが得ですか?
- A. 「現地通貨」を選択するのが基本です。日本円決済(DCCサービス)を選択すると、店舗や決済業者が独自に定めた為替レートが適用され、一般的なカード会社の公認レートよりも割高な手数料が上乗せされるケースが多いためです。
- Q. デビットカードをホテルやレンタカーのデポジットに使っても大丈夫ですか?
- A. 利用自体は可能ですが推奨されません。デビットカードは保証金相当額がその場で口座から引き落とされ、チェックアウト後に返金されるまで数日から長ければ1か月程度の日数がかかり、旅行中の資金が拘束されてしまうためです。デポジットにはクレジットカードの利用が適しています。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。