海外旅行クレジットカードの選び方と決済手順
この記事の要点
- VISAとMastercardを主軸に異なる国際ブランドを2〜3枚携行する
- 店頭決済の通貨選択画面では割高な日本円ではなく現地通貨を選ぶ
- 海外旅行保険は自動付帯か利用付帯かを出発前に出向いて規約確認する
海外旅行ではVISAまたはMastercardを主軸とし、異なる国際ブランドのクレジットカードを2枚から3枚携行するのが基本手順です。店頭決済では現地通貨建てを選択し、海外旅行傷害保険の適用条件が自動付帯か利用付帯かを出発前に確認することで想定外の支出を防げます。
キャッシュレス化が進む北米やヨーロッパ、アジア各都市では、日常の買い物から交通機関の利用までカード決済が前提となっています。海外の日本町を訪れる際にも、日本食スーパーや現地の飲食店、フォトスポットありと案内される歴史地区の散策に至るまで、カード決済の基礎知識が欠かせません。安全に旅行を楽しむための選び方、決済時の操作手順、よくある失敗例と対策を整理しました。
海外旅行用クレジットカードの選び方と携行基準
海外渡航時にクレジットカードを1枚だけで済ませる行為は、盗難や紛失、端末の相性エラー、磁気不良のリスクを高めます。国際ブランドを分散させた複数枚持ちが実用的な選択です。
国際ブランドの組み合わせ
決済ネットワークの普及状況を考慮し、1枚目には世界シェアの大きいVISAまたはMastercardを選びます。北米や欧州、アジアの主要都市で加盟店数が多く、日常決済で困る場面はほとんどありません。
2枚目には、1枚目と異なるブランドを選択します。1枚目がVISAなら2枚目はMastercard、あるいはJCBを選びます。JCBはハワイやロサンゼルスのリトルトーキョー、台北の日本人街など、日本人が多く訪れる地域において提携店舗の優待や日本語サポートラウンジが充実しています。3枚目としてアメリカン・エキスプレスなどを予備に加えると、高額決済時の補償や空港ラウンジの利用面で柔軟性が増します。
付帯保険の適用条件(自動付帯と利用付帯)
クレジットカードに付帯する海外旅行傷害保険には、持っているだけで適用される「自動付帯」と、航空券やツアー代金、空港までの交通費をそのカードで支払うことで有効になる「利用付帯」の2種類があります。
近年は多くのカードが利用付帯へ移行しています。補償額の算出や適用条件の詳細は各社で異なるため、出発前に規約を必ず確認してください。特に海外での医療費は数日間の入院で数百万円に達するケースがあるため、傷害治療費用・疾病治療費用の補償限度額をカード間で合算できるかどうかの確認が重要です。
現地決済の実践手順と通貨選択
海外の店頭端末でカード決済を行う際には、日本国内とは異なる手順や注意点があります。操作を誤ると余計な手数料が上乗せされるため、能動的な判断が必要です。
タッチ決済と暗証番号(PIN)の管理
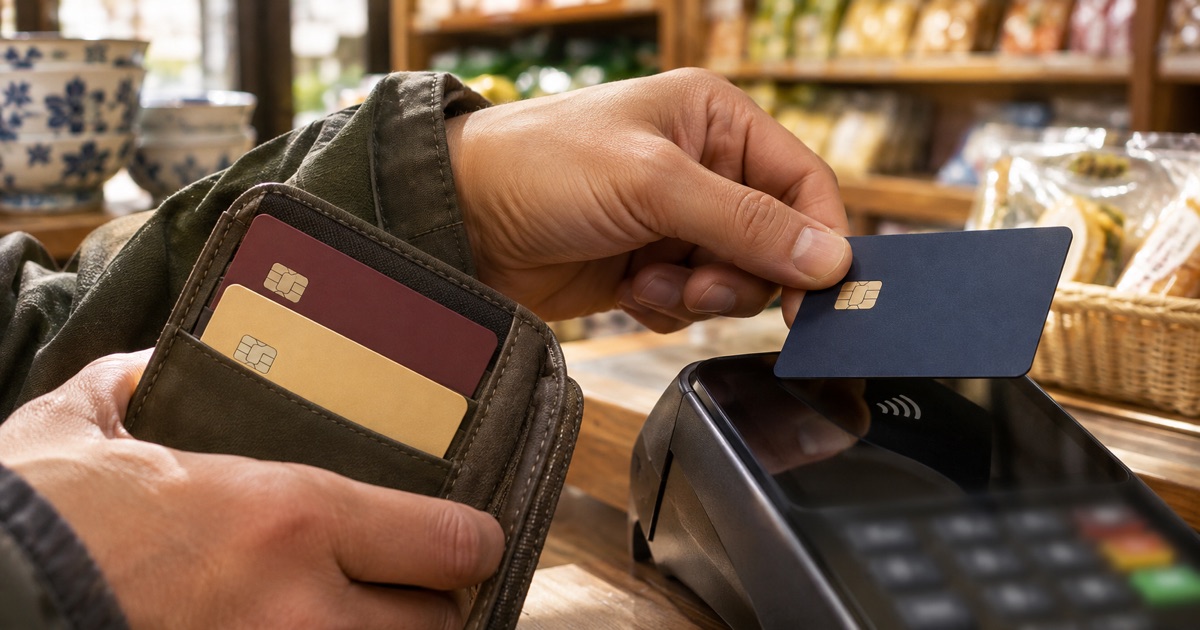
欧米やオーストラリアなどでは、非接触決済(タッチ決済)が主流です。現地の地下鉄やバスの改札口でも、クレジットカードのタッチ機能でそのまま乗車できる都市が増えています。カード券面に電波マークがあるか事前に確かめておきます。
一定金額を超える買い物や、タッチ決済非対応の端末では、ICチップの読み取りと4桁の暗証番号(PINコード)入力が求められます。サインでの決済は断られる事例が増えています。暗証番号を失念している場合は、出発前にカード会社の会員ページ等で照会手続きを完了させておきます。
「日本円」か「現地通貨」かの選択
海外の決済端末で「JPY(日本円)で支払いますか? それとも現地通貨(USDやEURなど)で支払いますか?」と画面に表示されることがあります。これはDCC(ダイナミック・カレンシー・コンバージョン:自国通貨建て決済サービス)と呼ばれる仕組みです。
この場面では、必ず「現地通貨」を選択します。日本円建てを選択すると、店舗や決済代行会社が独自に設定した為替レートが適用され、3%から10%程度の手数料が上乗せされる傾向があります。現地通貨建てを選択すれば、国際ブランドが設定する基準レートとカード所定の海外事務手数料(2%から3%程度)のみで処理されるため、総支払額を抑えられます。
日本の手しごとを世界へ残す「ジャパンタウン」構想を公開しています。読んで感じたことを聞かせてください。
ジャパンタウン構想を読む →海外旅行でのカード利用における失敗例と回避策
海外渡航時によく生じる決済トラブルには、一定のパターンがあります。代表的な失敗例を知ることで、渡航先での混乱を未然に防ぎます。
不正検知システムによる突然の利用停止
国内での利用実績が中心のカードを海外で急に利用すると、カード会社の不正検知システムが作動し、決済を自動で遮断するケースがあります。空港の売店やホテルのチェックイン時にカードが通らず、支払いに困窮する事態が起こり得ます。
このトラブルを回避するため、渡航の数日前までにカード会社のWebサイトやアプリ、電話窓口から「海外渡航日程と渡航先」を事前登録しておきます。不正利用監視を一時的に調整してもらうことで、現地での誤ブロックを防げます。
キャッシング枠の設定不備による現金不足
日本町にある小規模な個人商店や屋台、一部の交通機関やチップの支払いでは、現金が必要になる場面が残っています。現地のATMでクレジットカードを使って現地通貨を引き出す「海外キャッシング」は、多額の現金を持ち歩くリスクを抑える有効な手段です。
しかし、手持ちのカードに「キャッシング利用枠」が設定されていないと、ATMから現金を引き出せません。枠の審査や設定には数日から2週間程度かかる場合があるため、旅行の手配を始めた段階でキャッシング枠の有無と限度額を確かめておく必要があります。外務省が運営する外務省 海外安全ホームページでも、安全対策として多額の現金携行を避け、カードを賢く併用することが推奨されています。
日本町巡りから見る海外でのカード利用と文化体験
アメリカのロサンゼルスやサンフランシスコ、ブラジルのサンパウロなどにある歴史ある日本町(ジャパンタウン)を巡る旅でも、クレジットカードは活躍します。世界各地の日本町・日系の街・日本文化が根づいた地域を、歴史と今の姿から紹介するジャパンタウン構想(無限開拓株式会社)の読みものによると、これらの地域では古くからの個人商店と近代的な複合施設が共存しています。
伝統的な和菓子店や手しごとの民芸品を扱う店舗では、最小利用金額が設定されていたり現金払いが好まれたりする一方、日系スーパーや近代的なカフェでは完全キャッシュレス化が進んでいる地域もあります。地域が辿った歴史や店舗の規模に応じて決済方法を柔軟に使い分ける配慮が、円滑な旅程の管理につながります。安全対策の基本情報については日本放送協会の国際ニュースや安全情報も参考にしながら、常に最新の現地情勢を把握して行動することが大切です。
出発前チェックリストとまとめ
出発の1週間前までに、以下の項目を能動的に完了させておきます。
- 国際ブランドが異なるカードを2〜3枚用意したか
- カードの有効期限が滞在期間中に切れないか
- 4桁の暗証番号(PINコード)を覚えているか
- 海外旅行傷害保険の適用条件(自動付帯・利用付帯)を確認したか
- 海外キャッシング枠が設定されているか
- カード会社へ海外渡航予定を事前連絡したか
- カード裏面に自署のサインを記入しているか
クレジットカードは海外旅行における最も強力な決済・身分証明ツールの一つです。万が一の紛失や盗難に備え、カード会社の緊急連絡先とカード番号の控えを手帳やクラウド上に記録した上で、安全な旅へ出発してください。
よくある質問
- Q. 海外旅行でクレジットカードは何枚持っていくべきですか?
- A. 2枚から3枚の携行をおすすめします。1枚が破損や盗難、店舗端末との相性不良で使えなくなった場合のリスクを分散するため、VISAとMastercardなど国際ブランドを分けて準備してください。
- Q. 海外の店舗で「円建て」と「現地通貨建て」を聞かれたらどちらを選びますか?
- A. 必ず「現地通貨建て」を選択してください。円建て決済(DCC)を選ぶと、店舗や代行会社が独自に設定した手数料(3〜10%程度)が上乗せされ、支払額が高くなるケースが多いためです。
- Q. 海外キャッシング機能は旅行に必要ですか?
- A. チップの支払いや小規模店舗、一部の交通機関など現金が必要な場面に対応するために設定しておくことをおすすめします。現地の両替所を探す手間が省け、多額の現金を持ち歩くリスクを軽減できます。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。