デビットカードは海外で使える?利用手順と失敗を防ぐ設定
この記事の要点
- 国際ブランド付きなら海外の加盟店決済と現地ATM出金に対応できる
- 海外事務手数料は2%から4.5%程度で現地通貨決済を選ぶのが基本
- ホテルのデポジットや機内販売など一部決済では使えない場合がある
国際ブランド(VisaやMastercardなど)が付帯したデビットカードは、海外の加盟店や対応ATMでそのまま使えます。日本の銀行口座から即時に対象金額が引き落とされるため、事前の両替や残高チャージの手間を省いて渡航先での支払いが可能です。
現地の日本町を散策して食事や買い物を楽しむ際も、カード1枚で身軽に決済できます。一方で、国内利用とは異なる手数料体系や設定の不備により、現地で決済できないトラブルも珍しくありません。本記事では、海外でデビットカードを使う具体的な手順や手数料の内訳、決済できない失敗例と対策を整理して解説します。
デビットカードを海外で使う基本の仕組み
国際ブランド付きカードならそのまま決済可能
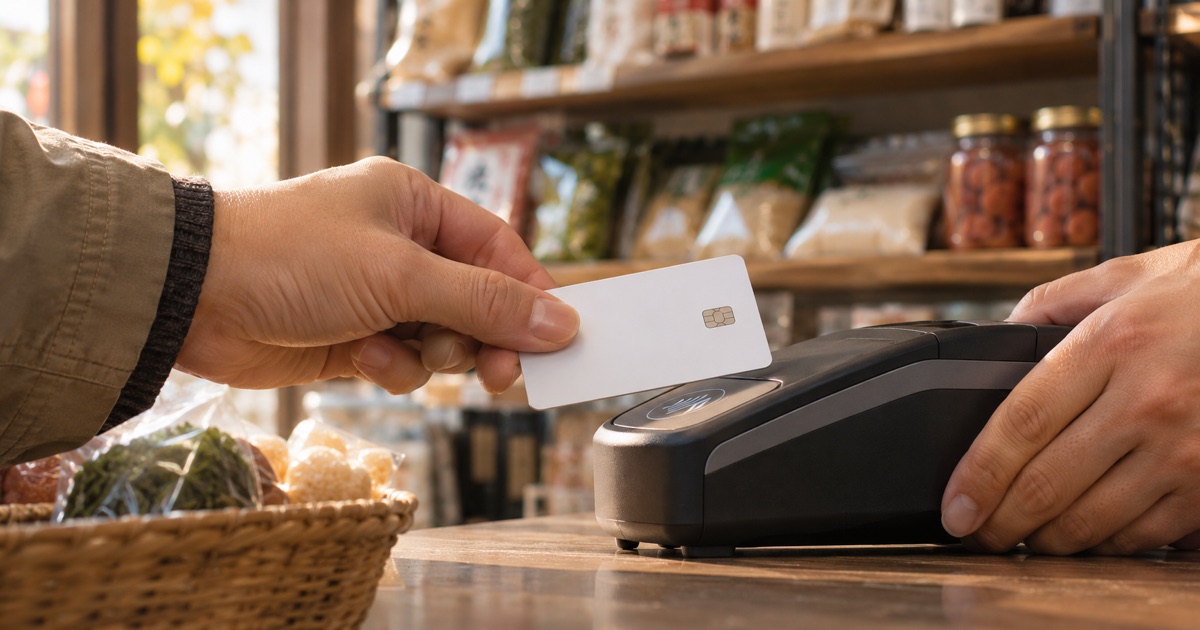
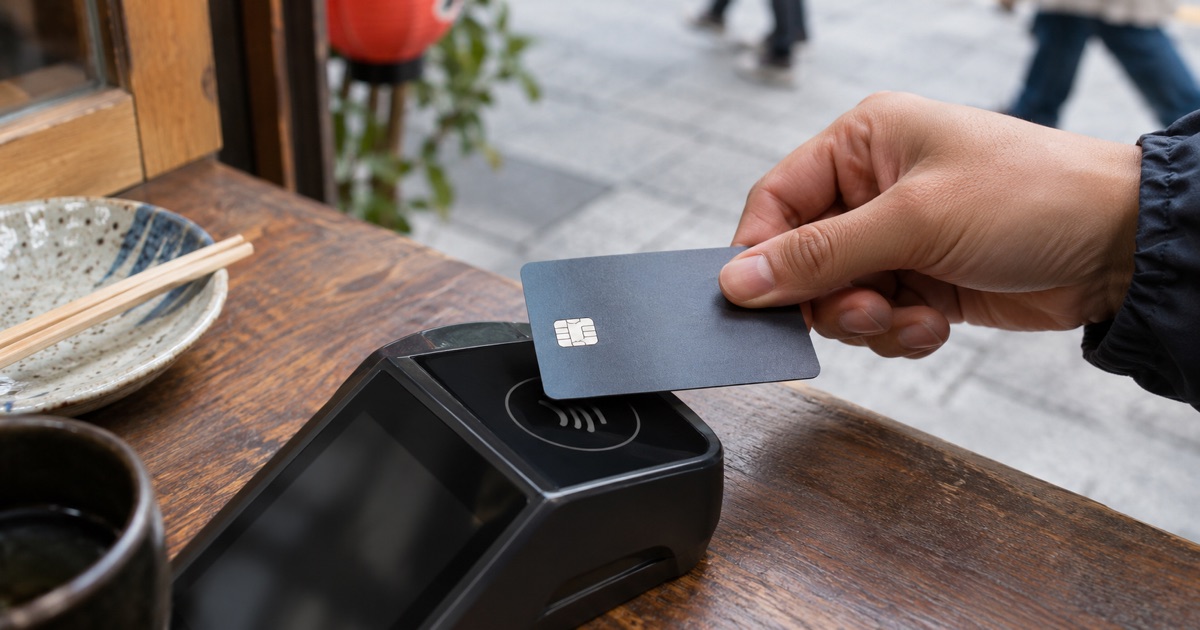
表面または裏面にVisaやMastercard、JCBといった国際ブランドのロゴマークがあるデビットカードは、原則として世界各国の対応加盟店で利用できます。レジでの支払いはクレジットカードとほぼ同じ操作であり、暗証番号の入力やサイン、タッチ決済端末にかざすだけで完了します。
決済が行われると、利用金額が即座に日本の指定口座から日本円で引き落とされます。口座残高の範囲内でのみ利用できるため、使いすぎを防ぎやすい点が大きな利点です。ただし、日本の「J-Debit」規格のみに対応しているキャッシュカードは、海外の加盟店では決済に使えません。
現地ATMから現地通貨を引き出せる
国際ブランド付きデビットカードは、現地の空港や街頭にある対応ATMに挿入することで、現地通貨の現金を引き出せます。「PLUS」や「Cirrus」といったネットワークマークがカード裏面およびATM本体に表示されていれば、両替所に並ぶことなく必要な現金を用意できます。
現地の個人商店や露店、チップの支払いなど、キャッシュレス決済に対応していない場所を訪れる場合でも、手元の口座残高から少額ずつ引き出せるため、多額の現金を持ち歩く防犯上のリスクを抑えられます。
利用時に発生する手数料とコストの内訳
海外事務手数料は2%から4%程度
海外でデビットカードを使うと、為替換算のための「海外事務手数料」が加算されます。この手数料率は発行元の銀行によって異なりますが、一般的には利用金額に対して2.0%〜4.5%程度が上乗せされます。
国際ブランドが設定した基準為替レートに海外事務手数料が合算されたレートで、日本円換算の引き落とし額が決まります。クレジットカードの事務手数料(2%〜3%程度)と比較すると、デビットカードのほうがやや高めに設定されている傾向があります。出発前に各銀行の公式サイトで所定の料率を確認しておくと支出計画が立てやすくなります。
現地ATM利用にかかる手数料
現地ATMで現金を引き出す際には、日本の発行銀行が設定する「ATM利用手数料」と「現地ATM設置会社の手数料」の双方が発生することがあります。日本の銀行側手数料は1回あたり110円〜220円程度、あるいは出金額の一定割合として計算される形式が一般的です。
これに加え、渡航先のATM機械自体が徴収する利用料として、1回あたり数百円から1,000円前後の費用が追加されるケースがあります。少額を何度も細かく引き出すと手数料の負担が大きくなるため、数日分をまとめて引き出すなどの工夫が効果的です。渡航時の金融ルールや税関での外貨持ち込み基準については、税関の公式案内もあわせて確認しておくと安心です。
日本の手しごとを世界へ残す「ジャパンタウン」構想を公開しています。読んで感じたことを聞かせてください。
ジャパンタウン構想を読む →出発前に行うべき設定と現地での操作手順
出発前:海外利用設定と利用限度額の確認
デビットカードを海外へ持参する前に、銀行の会員ページやアプリから「海外ショッピング利用」および「海外ATM出金」の機能が有効になっているかを確認します。不正利用対策として、初期状態で海外利用がオフに設定されている口座も存在します。
また、1日あたり・1か月あたりの利用限度額も事前に見直しておきます。盗難時の被害を最小限に抑えるため限度額を低めに設定している場合、ホテルの宿泊費や高額な買い物で限度額に達し、決済エラーを起こす原因となります。渡航日程や予定支出に合わせて、無理のない範囲で一時的に引き上げておく手順が推奨されます。
現地決済:通貨選択画面では現地通貨を選ぶ
店頭の決済端末やATM画面で、「現地通貨」か「日本円(JPY)」のどちらで決済するかを選択する画面が表示されることがあります。この場合、必ず「現地通貨」を選択するのが基本です。
日本円表示を選択すると、店舗や現地端末側の独自レートが適用され、通常の銀行為替レートよりも割高な換算手数料(おおよそ5%〜10%程度)が上乗せされるリスクが高くなります。画面に親切に円建て表示が出ていても、その場で現地通貨決済を選ぶことが無駄な出費を抑えるポイントです。
デビットカードが海外で使えない主な失敗例と注意点
デポジット(保証金)が必要な場面でのエラー
ホテルへのチェックイン時やレンタカーの貸出時には、宿泊費とは別に「デポジット(保証金)」の提示を求められることが一般的です。デビットカードでデポジットを処理すると、保証金の金額が口座から即座に差し引かれ、一定期間残高が凍結されます。
退去後に返金処理が行われますが、口座への反映に数日から数週間かかる場合があります。また、一部のホテルやレンタカー会社では、支払い能力の担保としてクレジットカードの提示を必須としており、デビットカードの受付自体を拒否されるケースもあります。こうした場面を想定し、クレジットカードを1枚併用して持参するのが現実的です。
ネットワーク障害やオフライン決済での拒否
デビットカードは決済時に銀行口座へリアルタイムで残高照会を行う仕様上、オフライン決済には対応していません。飛行機の機内販売や高速道路の料金所、地下鉄の一部改札など、通信を介さずに後からデータをまとめて処理する場所ではカードが拒否されます。
また、現地の通信環境が不安定な地域や、銀行側の定期システムメンテナンス時間帯(日本時間の深夜・早朝など)に重なると、残高が十分にあっても決済が成立しない事態が起こり得ます。予備の決済手段や現金を常に分散して携帯することが重要です。海外滞在中の安全管理や基礎情報については、外務省の海外安全情報も参考にしてください。
日本町での買い物や長期滞在での活用法
現地の日本食スーパーや飲食店での支払い
北米やアジア、ヨーロッパなど世界各地に広がる日本町(ジャパンタウン)では、日本食スーパーや日本の伝統工芸品店、飲食店が軒を連ねています。日本の手しごとや暮らしの文化が現地でどのように親しまれているかを訪ね歩く際にも、国際ブランド付きデビットカードは日常の支払いに役立ちます。
世界にある日本町や日本文化が根づいた地域を歴史と今の姿から紹介する「ジャパンタウン構想(無限開拓株式会社)」の記録でも触れられているように、海外の店舗環境は国ごとにキャッシュレスの普及度合いが異なります。完全キャッシュレスの店舗が増加している地域もあれば、昔ながらの小規模店舗で現金のみを扱う市場も共存しています。
生活必需品や日本食材の調達ではデビットカードを活用して家計簿アプリと連携させつつ、屋台やローカルマーケットでの散策にはATMから引き出した少額の現金を使うなど、使い分けることで快適に街歩きを楽しめます。
よくある質問
- Q. 海外でデビットカードを使うとき、暗証番号は何桁ですか?
- A. 日本国内で設定している4桁の暗証番号(PIN)をそのまま入力します。渡航先によっては6桁を求められる入力画面もありますが、基本的には4桁を入力して決定キーを押せば認証されます。
- Q. 現地ATMで現金が引き出せないときはどうすればよいですか?
- A. まず口座残高と海外ATM利用限度額の設定を確認してください。カード裏面のマーク(PLUSやCirrus等)がATMに対応していない場合や、ATMの紙幣切れ・通信不良の可能性もあるため、別の銀行ATMで再度試すのが有効です。
- Q. 海外の支払いでサインを求められることはありますか?
- A. 端末の仕様や現地の慣習により、ICチップ付きカードであってもサインを求められるケースがあります。カード裏面にはあらかじめパスポート等と同じ署名をしておく必要があります。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。