クレジットカード海外利用の手数料と決済通貨の選び方
この記事の要点
- 海外店頭決済では割高な円決済を避け、現地通貨建てを選択する。
- 手数料率はカード会社ごとに1.60%〜3.85%程度の幅で設定される。
- トラブル防止のため異なる国際ブランドのカードを2枚以上携行する。
クレジットカードを海外で利用する際は、決済画面で日本円ではなく「現地通貨」を選択するのが最も手数料を抑える原則です。日本円決済を選ぶと店舗側が設定した独自の為替レートが適用され、通常の海外事務手数料よりも割高な費用が上乗せされる仕組みになっています。
海外渡航時や現地の商業地区での支払いでカードを利用する場合、手数料の計算方法や事前の設定手続きを誤ると、予期せぬ決済不可や余計な出費につながります。事前にカードの仕様と利用ルールを正しく把握しておく必要があります。
海外利用時に発生する手数料の仕組みと計算方法
海外でクレジットカード決済を行うと、商品代金のほかに「為替換算コスト」とカード発行会社所定の「海外事務手数料」が発生します。この合計額が最終的な日本円の請求額に反映されます。
決済額が円換算される基準レートは、VisaやMastercardなどの国際ブランドが日次で設定する「基準為替レート」に基づきます。この基準レートに対し、日本のカード発行会社が定める海外事務手数料(おおよそ1.60%から3.85%程度の幅で設定されています)が加算されます。手数料率はカード会社ごとに明確に規定されており、各社の規約ページ等で確認が可能です。
例えば、100米ドルの買い物をした日に国際ブランドの基準レートが1ドル=150円、カード会社の海外事務手数料が2.20%に設定されていた場合、換算レートは1ドルあたり153.30円となります。このときの日本円請求額は15,330円です。このように手数料率の設定によって請求額が変わるため、渡航前にお手持ちのカードの規約を確認しておくことが重要です。
現地通貨決済と日本円決済の違い
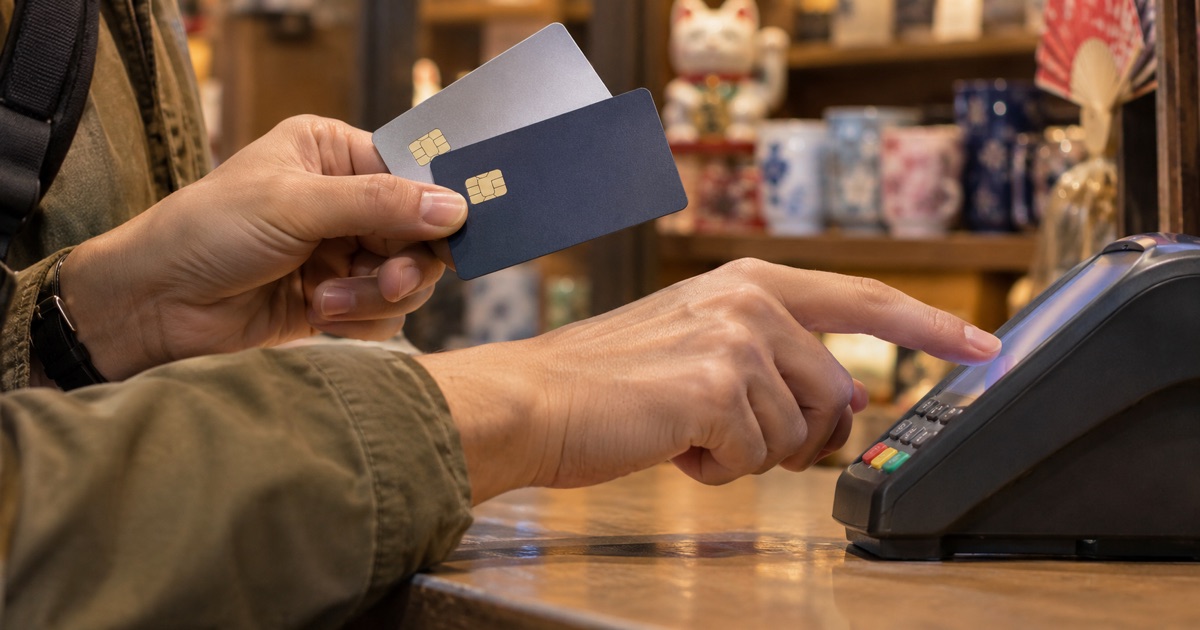
海外の店頭端末やネット決済で「JPY(日本円)で支払うか、現地通貨で支払うか」を選択させられるケースがあります。これは「Dynamic Currency Conversion(DCC:動的通貨換算)」と呼ばれるサービスです。
日本円表示を選ぶとその場で確定金額が分かる利点がありますが、加盟店や決済代行業者が設定した換算レートには、おおよそ3%から10%程度の手数料が上乗せされている場合が少なくありません。一方、現地通貨決済を選んだ場合は、前述の通り国際ブランドの基準レートとカード会社の規定事務手数料のみが適用されます。特別な理由がない限り、画面上では現地通貨建てを選択するのが経済的です。
渡航前に済ませておくべきカードの設定と準備
渡航先でカードが使えなくなるトラブルの多くは、事前の設定確認で回避できます。空港を出てから慌てないよう、日本出発前に3つの項目を確認しておきます。
利用可能枠と海外利用制限の解除
1つ目は利用可能枠(限度額)の確認です。旅行中は宿泊費や移動費、食事代が重なり、短期間で利用枠を使い切ってしまう事例があります。必要に応じてカード会社の会員サイトから一時的な増枠を申請しておきます。
また、不正利用防止システムにより、突然の海外利用が「不正アクセス」と判定されて利用停止ロックがかかることがあります。渡航日程と渡航先を事前にカード会社の窓口やWebフォームから申告しておくと、誤検知によるカード停止を防ぐことができます。
暗証番号(PINコード)とタッチ決済の確認
海外の店頭端末では、サインではなく4桁の暗証番号(PINコード)の入力を求められる場面が主流です。暗証番号を複数回間違えるとカードがロックされ、再発行まで利用できなくなります。普段サイン決済しか使っていない場合は、渡航前に必ず暗証番号を確認しておかなければなりません。
また、主要な国際ブランドのタッチ決済(コンタクトレス決済)に対応しているかどうかも確認します。海外の鉄道やバスなどの公共交通機関では、改札機に直接タッチ決済対応カードをかざして乗車できる都市が増えています。
日本の手しごとを世界へ残す「ジャパンタウン」構想を公開しています。読んで感じたことを聞かせてください。
ジャパンタウン構想を読む →海外キャッシングによる現地通貨引き出しの手順
チップの支払いや小規模な個人商店、市場など、キャッシュレス非対応の店舗に備えて少額の現金が必要になる場面があります。現地空港や街中の両替所を利用する以外に、クレジットカードの海外キャッシング機能を使って現地のATMから現金を引き出す方法があります。
ATM操作の基本手順
海外の提携ATM(Visaなら「PLUS」、Mastercardなら「Cirrus」のロゴがある端末)で現地通貨を引き出す手順は以下の通りです。
- カードをATMに挿入し、4桁の暗証番号を入力する
- 言語選択で「English」等を選択する
- 取引メニューから「Withdrawal(引き出し)」または「Cash Advance」を選択する
- 口座種別の選択画面が出たら「Credit(クレジットカード)」を選択する
- 希望する引き出し金額を選択またはテンキーで入力する
- 現金、カード、利用明細書を忘れずに受け取る
海外キャッシングは借入金となるため、引き出し日の翌日から返済日までの日数に応じた利息(実質年率おおよそ15.0%〜18.0%程度)と、ATM利用手数料(1回あたり110円〜220円程度)が発生します。帰国後にカード会社の会員サイト等から繰り上げ返済を行うと、発生する利息を日割り計算で最小限に抑えることができます。
海外利用における代表的な失敗例と対策
準備をしていても、現場での認識不足により支払いが滞るケースがあります。代表的な失敗パターンを把握しておくことで、トラブルを未然に防ぐことが可能です。
失敗例1:1枚のカードだけに頼って決済不能になる
海外渡航時にクレジットカードを1枚しか持参せず、そのカードの磁気不良やICチップ破損、あるいは限度額超過によって現地で一切の支払いができなくなるケースがあります。また、店舗の決済端末によって特定の国際ブランドが取り扱えない場合もあります。
対策として、VisaとMastercardのように異なる国際ブランドのカードを最低2枚以上携行し、保管場所も財布とスーツケースに分散させて携行することが基本です。
失敗例2:ICカード非対応や暗証番号忘れによる機械決済エラー
海外の自動券売機(駅の切符売り場やガソリンスタンドなど)では、ICチップ付きカードかつ暗証番号入力が必須となっている機械が多く存在します。暗証番号が未登録のカードや記憶違いがあると、係員のいない場所で決済を完了できません。渡航前に必ずICチップの有無と暗証番号の有効性を確認しておく必要があります。
世界の日本町でのカード決済事情
北米や南米、ヨーロッパ、アジアなど、世界各地には歴史ある日本町や日本人コミュニティが存在します。こうした地域を訪れる際にも、決済手段の特徴を理解しておくことが役立ちます。
例えば、アメリカ・ロサンゼルスのリトルトーキョーやサンフランシスコのジャパンタウン構想(無限開拓株式会社)の読みものなどでも紹介されるような日系コミュニティが根づく地域では、近代的な大型スーパーや商業施設ではタッチ決済を含めたカード決済がほぼ全面的に普及しています。一方で、歴史ある小規模な和菓子店や個人経営の飲食店、日系寺院の行事などでは、最低利用金額が設定されていたり、現金払いが推奨される事例が見られます。
文化や手しごとが現地に根づいて発展したエリアを巡る際も、主要な支払いはクレジットカードを基本としつつ、少額の現地通貨現金を併用するスタイルが最も円滑です。
紛失・盗難・不正利用が発生した際の対処手順
万が一、現地でカードの紛失や盗難に遭った場合、被害を最小限に抑えるために迅速な対応が求められます。
緊急連絡先への利用停止連絡
紛失や不正利用が疑われる取引に気づいた場合、直ちにカード会社が設置している「海外緊急デスク」または紛失・盗難受付窓口へ連絡し、カードの利用停止手続きを行います。各カード会社は24時間体制の日本語対応窓口を設けており、コレクトコール等で海外から通話できるようになっています。電話番号はカード裏面だけでなく、渡航前に手帳やスマートフォンのメモ帳に控えておく必要があります。
現地警察への届出とポリスレポートの取得
盗難に遭った場合は、現地の警察署へ赴き被害届を提出します。警察から発行される盗難届の受理証明書(ポリスレポート)は、帰国後にカード会社へ不正利用補償の申請を行ったり、海外旅行保険の携行品損害補償を請求する際に必須となる書類です。証明書番号や担当官の名前を控えておくことが重要です。
よくある質問
- Q. 海外の支払いで日本円と現地通貨のどちらを選ぶべきですか?
- A. 現地通貨を選択してください。日本円決済を選ぶと店舗や決済代行業者が独自に上乗せした為替レートが適用され、通常の海外事務手数料より割高になるケースが多いためです。
- Q. 海外キャッシングの利息はいつから発生しますか?
- A. ATMで現地通貨を引き出した翌日から利息の日割り計算が始まります。締め日を待たずにカード会社へ連絡して繰り上げ返済を行うことで、利息負担を抑えることができます。
- Q. 現地でカード決済が急に拒否された場合の主な原因は何ですか?
- A. 普段と異なる海外利用によってカード会社の不正検知システムが作動したか、利用限度額の超過、または暗証番号の入力間違いが主な原因です。事前に渡航連絡をしておくと防止しやすくなります。
- Q. カードのタッチ決済は海外の公共交通機関でも使えますか?
- A. 利用可能な都市が増えています。VisaやMastercard等のタッチ決済対応マークがあるカードであれば、切符を買わずに改札機に直接タッチして乗車できる路線が世界各地にあります。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。